El planteo aparece en el último informe de la consultora económica Apliconomy, que realiza todos los meses un estudio de las principales variables de la economía y prefigura escenarios para los próximos meses.
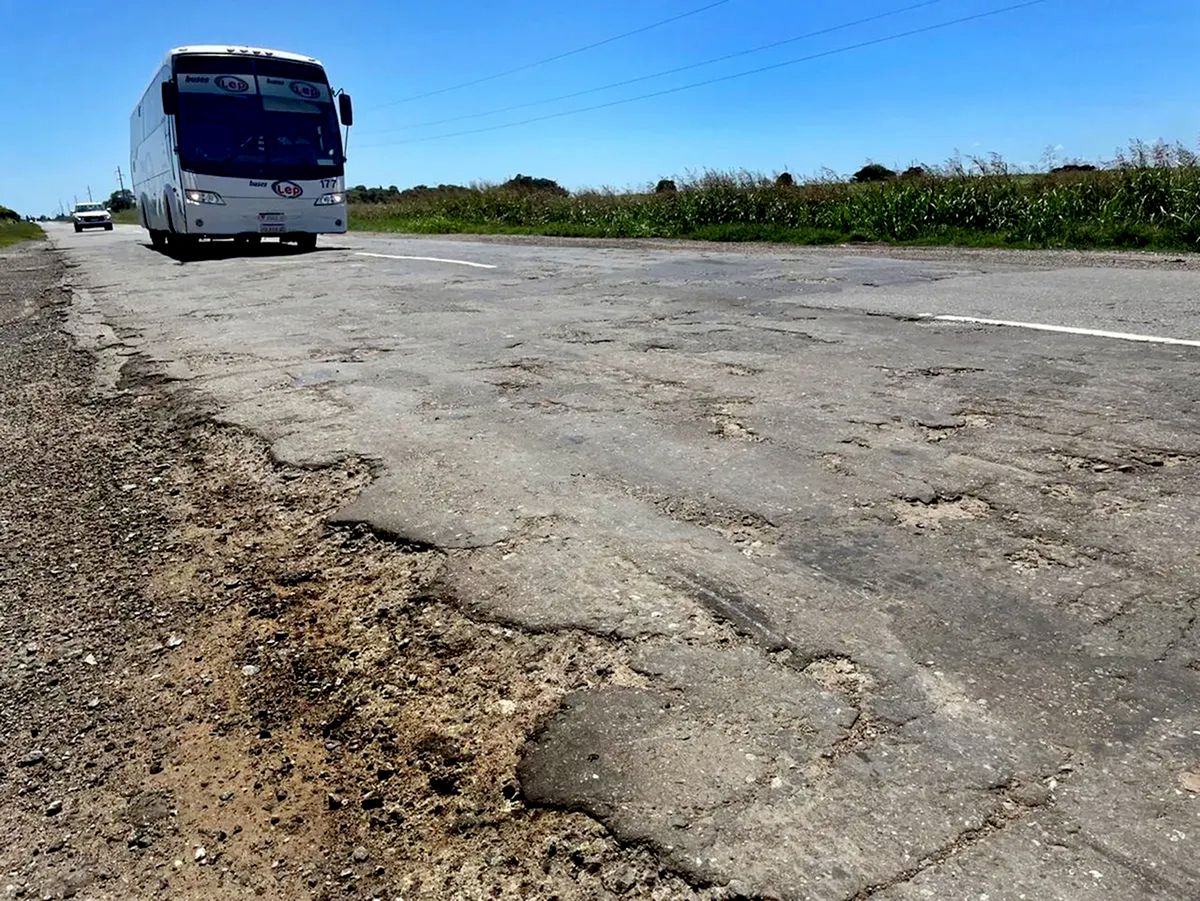
“El principal desafío de la política fiscal no consiste únicamente en sostener el superávit, sino también en mejorar la composición del gasto y fortalecer las condiciones para el crecimiento. La reducción real de la inversión pública puede contribuir al equilibrio de corto plazo, pero, si se prolonga y afecta infraestructura estratégica, también puede limitar la productividad, la competitividad y la expansión de la base tributaria. En ese sentido, la sostenibilidad fiscal de mediano plazo dependerá tanto de la disciplina presupuestaria como de la capacidad de recuperar la actividad económica y generar mayores ingresos genuinos”, señala el informe de Apliconomy.
El diagnóstico general de la economía es que actualmente el modelo combina avances en la estabilidad de precios y el equilibrio fiscal con dificultades para recuperar la actividad, el consumo y el financiamiento.
“El programa macroeconómico mantiene avances en estabilidad nominal y resultados fiscales, pero la dinámica de la demanda se deterioró respecto de lo que se esperaba. La proyección del Relevamiento de Expectativas de Mercado se revisó marcadamente a la baja”, señala el informe, lo que marca una actividad económica más acotada incluso de lo que se pronosticaba.
Uno de los inconvenientes que identifica la consultora es que si bien la inflación continúa moderada hay complicaciones en los costos para poder sostener los precios de venta.
“La inflación oficial continúa moderada en términos mensuales; sin embargo, la diferencia entre la evolución del IPCy la de los precios mayoristas muestra que las presiones de costos pueden superar los aumentos de los precios de venta. La política monetaria no ofrece todavía señales de un abaratamiento general del capital de trabajo”, dice el informe.
Y agrega: “El superávit fiscal de caja del Estado nacional persiste, aunque su durabilidad no puede evaluarse exclusivamente con el resultado de un mes. Los componentes tributarios ligados a la demanda doméstica exhiben menor impulso, mientras que los derechos de exportación y el impuesto a las Ganancias responden a factores específicos”.
Son todos indicadores que hablan de una demanda interna limitada y sumamente condicionada todavía por la pérdida de poder adquisitivo.
“Para las empresas, la dinámica plantea un doble desafío: costos operativos que pueden aumentar por encima de la inflación promedio y una demanda interna cuya capacidad de absorber nuevos ajustes de precios continúa siendo limitada”, se lee en el reporte.
Nuevamente, el aspecto más vulnerable del plan económico pasa por la actividad económica interna.
“La revisión de las expectativas de mercado, la persistencia de caídas en segmentos del consumo y la recuperación desigual de la producción hacen que la estabilización nominal todavía no se traduzca en una mejora extendida del empleo y del poder adquisitivo. Esta dimensión importa por dos vías, ya que reduce la recaudación asociada a las transacciones y al trabajo formal y vuelve más incierta la sostenibilidad política del programa. El mercado no evalúa sólo si el Tesoro logra superávit hoy sino si podrá sostenerlo cuando la economía y la base tributaria no crecen con suficiente intensidad”, dice el informe.
Otro riesgo que identifica Apliconomy es la capacidad del país de pagar sus compromisos del año próximo.
“El riesgo país elevado dificulta la colocación de deuda soberana en moneda extranjera a tasas compatibles con una refinanciación sostenible. Las compras de divisas del BCRA y el superávit comercial son señales positivas pero no resuelven por sí mismos la diferencia entre reservas brutas y netas ni garantizan los dólares necesarios para afrontar amortización e intereses. En ausencia de nuevas fuentes, el Tesoro podría recurrir a reservas, operaciones de recompra o acuerdos de monedas”, dice.